Domain iiav.de kaufen?
Wir ziehen mit dem Projekt
iiav.de um.
Sind Sie am Kauf der Domain
iiav.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain iiav.de kaufen?
Was sind die Vorteile und Herausforderungen elektronischer Zahlungen in Bezug auf Sicherheit, Datenschutz, Benutzerfreundlichkeit und Finanzinclusion?
Elektronische Zahlungen bieten den Vorteil, dass sie sicherer sind als Bargeldtransaktionen, da sie eine digitale Spur hinterlassen und weniger anfällig für Diebstahl sind. Gleichzeitig müssen jedoch Sicherheitsmaßnahmen implementiert werden, um Betrug und Identitätsdiebstahl zu verhindern. In Bezug auf Datenschutz ermöglichen elektronische Zahlungen eine bessere Kontrolle über persönliche Informationen, da sie weniger physische Dokumente erfordern. Allerdings müssen Unternehmen und Finanzinstitute sicherstellen, dass die Daten ihrer Kunden angemessen geschützt sind, um Datenschutzverletzungen zu vermeiden. Die Benutzerfreundlichkeit von elektronischen Zahlungen ermöglicht es den Verbrauchern, bequem und schnell Transaktionen durchzuführen, ohne physisches Geld mit sich führen zu müssen. Allerdings müssen **
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **


Ähnliche Suchbegriffe für Finanzinclusion
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
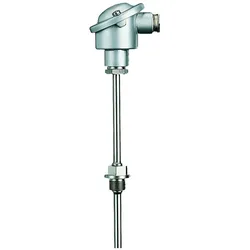
Jumo 55907, AutomatisierungJumo Widerstandsthermometer 00055907 Hersteller: Jumo Bezeichnung: Widerstandsthermometer Abmessungen: 12 x 220 mm Messbereich: -40 bis +480 °C Typ: 00055907 Bauform: Anschlusskopf Das Jumo Widerstandsthermometer 00055907 ist ein Einschraub-Widerstandsthermometer für nach DIN EN 14597 geprüfte Geräte und Systeme. Es verfügt über eine Einschweisshülse und einen Anschlusskopf der Bauform B (M24 x 1,5) und ist kompatibel mit nach DIN EN 14597 (DIN 3440) geprüften Temperaturregelungs- und -sicherungseinrichtungen in Wärmeübertragungsanlagen gemäss DIN 4754. Dieses Thermometer mit einem P100-Sensor in einem Zweidrahtkreis nach DIN EN 60751 ist für Temperaturen von -40 bis +480 °C ausgelegt. Der Anschlusskopf der Bauform B besteht aus Druckguss-Aluminium und hält Umgebungstemperaturen von bis zu 100 °C stand. Das Thermometerrohr mit den Abmessungen 12 x 220 mm ist aus Stahl St 35.8, Material-Nr. 1.0305 gefertigt. Dieses Widerstandsthermometer ist für Temperaturmessungen in flüssigen Medien wie Wasser und Öl vorgesehen. Es eignet sich für Anwendungen in der Klima- und Kältetechnik sowie in der Heizungs-, Ofen- und Apparatebau.424,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
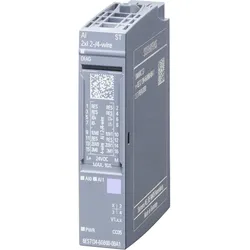
Siemens Eingangsmodul, AutomatisierungDas Siemens SIMATIC ET 200SP ist ein hochmodernes, analoges Eingangsmodul, das für den Einsatz in automatisierten Systemen konzipiert wurde. Mit der Modellnummer 6ES7134-6GB00-0BA1 bietet dieses Modul eine zuverlässige Lösung für die Integration in dezentrale Peripheriesysteme. Es unterstützt die 2-/4-Draht-Technologie und ermöglicht eine präzise Signalverarbeitung mit einer Auflösung von 16 Bit. Die kompakte Bauweise des Moduls erleichtert die Installation in Schaltkästen und sorgt für eine platzsparende Anordnung. Das Modul ist für die Schutzart IP20 zugelassen und eignet sich somit ideal für den Innenbereich. Die einfache Handhabung wird durch die Möglichkeit des Multi Hot Swapping unterstützt, was einen schnellen Austausch der Module ohne Systemstillstand ermöglicht. Darüber hinaus bietet das ET 200SP eine Vielzahl von Kommunikationsoptionen, die durch die Integration des MultiFeldbus Interfacemoduls IM155-6MF realisiert werden. Dies gewährleistet eine hohe Flexibilität bei der Auswahl des optimalen Protokolls für verschiedene Anwendungen. - Unterstützt 2-/4-Draht-Technologie für vielseitige Anwendungen - Bietet eine Auflösung von 16 Bit für präzise Signalverarbeitung - Einfache Installation durch kompakte Bauweise und IP20 Schutzart - Multi Hot Swapping ermöglicht schnellen Austausch ohne Systemstillstand - Integration des MultiFeldbus Interfacemoduls für flexible Kommunikationsprotokolle.161,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
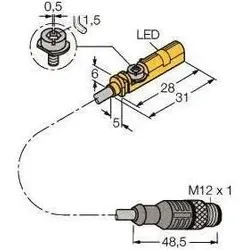
Turck Magnetfeldsensor, AutomatisierungArt der Betätigung: Magnet Ausführung des elektrischen Anschlusses: Kabel mit Steckverbinder Ausführung des Schaltausgangs: NAMUR Breite des Sensors: 5 mm Höhe des Sensors: 6 mm Länge des Sensors: 28 mm Explosionsschutz-Kategorie für Gas: ATEX Gas-Ex-Schutz, Kat. 1G Explosionsschutz-Kategorie für Staub: ATEX Staub-Ex-Schutz, Kat. 1D Gehäusebauform: Quader Werkstoff des Gehäuses: Kunststoff Performance Level nach EN ISO 13849-1: ohne Umgebungstemperatur: -25 - 70 °C Spannungsart: DC Schutzart (IP): IP68.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
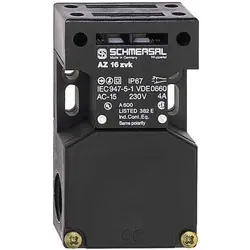
Schmersal Befehlsgeber, AutomatisierungSchmersal Befehlsgeber AZ 16ZVRK M16 Hersteller: Schmersal Bezeichnung: Befehlsgeber Typ: AZ 16ZVRK M16 Mit Statusanzeige: nein Geeignet für Sicherheitsfunktionen: ja Breite des Sensors: 52 mm Höhe des Sensors: 90 mm Länge des Sensors: 30 mm Zwangsöffnung: ja Anzahl der Kontakte als Öffner: 1 Anzahl der Kontakte als Schliesser: 1 Ausführung des Schaltglieds: Schleichschaltglied Bemessungsbetriebsstrom Ie bei AC-15, 230 V: 4 A Bemessungsbetriebsstrom Ie bei DC-13, 24 V: 4 A Gehäusebauform: Quader Werkstoff des Gehäuses: Kunststoff Beschichtung Gehäuse: unbeschichtet Ausführung der Schnittstelle: ohne Ausführung der Schnittstelle für sicherheitsgerichtete Kommunikation: ohne Ausführung des elektrischen Anschlusses: Kabeleinführung (metrisch) Explosionsschutz-Kategorie für Gas: ohne Explosionsschutz-Kategorie für Staub: ohne Umgebungstemperatur während des Betriebs: -30..80 °C Schutzart (IP): IP67.52,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **

Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
Welche Auswirkungen hat das bargeldlose Bezahlen auf die Sicherheit, die Bequemlichkeit und die Finanzinclusion in verschiedenen Gesellschaften weltweit?
Das bargeldlose Bezahlen kann die Sicherheit erhöhen, da es das Risiko von Diebstählen und Überfällen verringert, da keine physischen Geldbeträge mehr transportiert werden müssen. Gleichzeitig kann es jedoch auch zu neuen Sicherheitsrisiken wie Datenmissbrauch und Cyberkriminalität führen. In Bezug auf die Bequemlichkeit ermöglicht das bargeldlose Bezahlen schnellere und einfachere Transaktionen, insbesondere in Ländern mit guter Infrastruktur und Technologie. Allerdings kann es in Gesellschaften mit begrenztem Zugang zu Bankdienstleistungen und Technologie die Finanzinclusion erschweren, da viele Menschen ohne Bankkonto oder Zugang zu digitalen Zahlungsmitteln ausgeschlossen werden. **
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo 55907, AutomatisierungJumo Widerstandsthermometer 00055907 Hersteller: Jumo Bezeichnung: Widerstandsthermometer Abmessungen: 12 x 220 mm Messbereich: -40 bis +480 °C Typ: 00055907 Bauform: Anschlusskopf Das Jumo Widerstandsthermometer 00055907 ist ein Einschraub-Widerstandsthermometer für nach DIN EN 14597 geprüfte Geräte und Systeme. Es verfügt über eine Einschweisshülse und einen Anschlusskopf der Bauform B (M24 x 1,5) und ist kompatibel mit nach DIN EN 14597 (DIN 3440) geprüften Temperaturregelungs- und -sicherungseinrichtungen in Wärmeübertragungsanlagen gemäss DIN 4754. Dieses Thermometer mit einem P100-Sensor in einem Zweidrahtkreis nach DIN EN 60751 ist für Temperaturen von -40 bis +480 °C ausgelegt. Der Anschlusskopf der Bauform B besteht aus Druckguss-Aluminium und hält Umgebungstemperaturen von bis zu 100 °C stand. Das Thermometerrohr mit den Abmessungen 12 x 220 mm ist aus Stahl St 35.8, Material-Nr. 1.0305 gefertigt. Dieses Widerstandsthermometer ist für Temperaturmessungen in flüssigen Medien wie Wasser und Öl vorgesehen. Es eignet sich für Anwendungen in der Klima- und Kältetechnik sowie in der Heizungs-, Ofen- und Apparatebau.424,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Siemens Eingangsmodul, AutomatisierungDas Siemens SIMATIC ET 200SP ist ein hochmodernes, analoges Eingangsmodul, das für den Einsatz in automatisierten Systemen konzipiert wurde. Mit der Modellnummer 6ES7134-6GB00-0BA1 bietet dieses Modul eine zuverlässige Lösung für die Integration in dezentrale Peripheriesysteme. Es unterstützt die 2-/4-Draht-Technologie und ermöglicht eine präzise Signalverarbeitung mit einer Auflösung von 16 Bit. Die kompakte Bauweise des Moduls erleichtert die Installation in Schaltkästen und sorgt für eine platzsparende Anordnung. Das Modul ist für die Schutzart IP20 zugelassen und eignet sich somit ideal für den Innenbereich. Die einfache Handhabung wird durch die Möglichkeit des Multi Hot Swapping unterstützt, was einen schnellen Austausch der Module ohne Systemstillstand ermöglicht. Darüber hinaus bietet das ET 200SP eine Vielzahl von Kommunikationsoptionen, die durch die Integration des MultiFeldbus Interfacemoduls IM155-6MF realisiert werden. Dies gewährleistet eine hohe Flexibilität bei der Auswahl des optimalen Protokolls für verschiedene Anwendungen. - Unterstützt 2-/4-Draht-Technologie für vielseitige Anwendungen - Bietet eine Auflösung von 16 Bit für präzise Signalverarbeitung - Einfache Installation durch kompakte Bauweise und IP20 Schutzart - Multi Hot Swapping ermöglicht schnellen Austausch ohne Systemstillstand - Integration des MultiFeldbus Interfacemoduls für flexible Kommunikationsprotokolle.161,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile und Herausforderungen elektronischer Zahlungen in Bezug auf Sicherheit, Datenschutz, Benutzerfreundlichkeit und Finanzinclusion?
Elektronische Zahlungen bieten den Vorteil, dass sie sicherer sind als Bargeldtransaktionen, da sie eine digitale Spur hinterlassen und weniger anfällig für Diebstahl sind. Gleichzeitig müssen jedoch Sicherheitsmaßnahmen implementiert werden, um Betrug und Identitätsdiebstahl zu verhindern. In Bezug auf Datenschutz ermöglichen elektronische Zahlungen eine bessere Kontrolle über persönliche Informationen, da sie weniger physische Dokumente erfordern. Allerdings müssen Unternehmen und Finanzinstitute sicherstellen, dass die Daten ihrer Kunden angemessen geschützt sind, um Datenschutzverletzungen zu vermeiden. Die Benutzerfreundlichkeit von elektronischen Zahlungen ermöglicht es den Verbrauchern, bequem und schnell Transaktionen durchzuführen, ohne physisches Geld mit sich führen zu müssen. Allerdings müssen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
Ähnliche Suchbegriffe für Finanzinclusion
-
Turck Magnetfeldsensor, AutomatisierungArt der Betätigung: Magnet Ausführung des elektrischen Anschlusses: Kabel mit Steckverbinder Ausführung des Schaltausgangs: NAMUR Breite des Sensors: 5 mm Höhe des Sensors: 6 mm Länge des Sensors: 28 mm Explosionsschutz-Kategorie für Gas: ATEX Gas-Ex-Schutz, Kat. 1G Explosionsschutz-Kategorie für Staub: ATEX Staub-Ex-Schutz, Kat. 1D Gehäusebauform: Quader Werkstoff des Gehäuses: Kunststoff Performance Level nach EN ISO 13849-1: ohne Umgebungstemperatur: -25 - 70 °C Spannungsart: DC Schutzart (IP): IP68.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmersal Befehlsgeber, AutomatisierungSchmersal Befehlsgeber AZ 16ZVRK M16 Hersteller: Schmersal Bezeichnung: Befehlsgeber Typ: AZ 16ZVRK M16 Mit Statusanzeige: nein Geeignet für Sicherheitsfunktionen: ja Breite des Sensors: 52 mm Höhe des Sensors: 90 mm Länge des Sensors: 30 mm Zwangsöffnung: ja Anzahl der Kontakte als Öffner: 1 Anzahl der Kontakte als Schliesser: 1 Ausführung des Schaltglieds: Schleichschaltglied Bemessungsbetriebsstrom Ie bei AC-15, 230 V: 4 A Bemessungsbetriebsstrom Ie bei DC-13, 24 V: 4 A Gehäusebauform: Quader Werkstoff des Gehäuses: Kunststoff Beschichtung Gehäuse: unbeschichtet Ausführung der Schnittstelle: ohne Ausführung der Schnittstelle für sicherheitsgerichtete Kommunikation: ohne Ausführung des elektrischen Anschlusses: Kabeleinführung (metrisch) Explosionsschutz-Kategorie für Gas: ohne Explosionsschutz-Kategorie für Staub: ohne Umgebungstemperatur während des Betriebs: -30..80 °C Schutzart (IP): IP67.52,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmersal Sicherheitsschalter, AutomatisierungSchmersal Sicherheitsschalter AZ 16-12ZVRK-M16 Hersteller: Schmersal Bezeichnung: Sicherheitsschalter mit getrenntem Betätigungsmechanismus Typ: AZ 16-12ZVRK-M16 Mit Statusanzeige: nein Geeignet für Sicherheitsfunktionen: ja Breite des Sensors: 52 mm Höhe des Sensors: 90 mm Länge des Sensors: 30 mm Zwangsöffnung: ja Anzahl der Kontakte als Öffner: 2 Anzahl der Kontakte als Schliesser: 1 Ausführung des Schaltglieds: Schleichschaltglied Bemessungsbetriebsstrom Ie bei AC-15, 230 V: 4 A Bemessungsbetriebsstrom Ie bei DC-13, 24 V: 4 A Gehäusebauform: Quader Werkstoff des Gehäuses: Kunststoff Beschichtung Gehäuse: unbeschichtet Ausführung der Schnittstelle: ohne Ausführung der Schnittstelle für sicherheitsgerichtete Kommunikation: ohne Ausführung des elektrischen Anschlusses: Kabeleinführung (metrisch) Explosionsschutz-Kategorie für Gas: ohne Explosionsschutz-Kategorie für Staub: ohne Umgebungstemperatur während des Betriebs: -30 bis 80 °C Schutzart (IP): IP67.57,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eaton Aufbaugehäuse, AutomatisierungDas Aufbaugehäuse von Eaton, Modell M22-FI4, ist eine robuste und vielseitige Lösung für die Industrieautomatisierung. Hergestellt aus hochwertigem Kunststoff und ausgestattet mit Edelstahlschrauben, bietet es eine zuverlässige und langlebige Konstruktion. Das Gehäuse ist für die Montage von bis zu vier Einbaustellen konzipiert und ermöglicht die Integration verschiedener Bedienelemente wie Drucktasten, Wahltasten und Leuchtmelder. Die durchdachte Gestaltung umfasst eine rückseitige und seitliche Leitungseinführung, die eine flexible Installation ermöglicht. Mit einem ansprechenden Design in RAL 7035 und anthrazitfarbenem Gehäuseunterteil fügt sich das Produkt harmonisch in verschiedene Umgebungen ein. Das Aufbaugehäuse ist nicht nur funktional, sondern auch für den Einsatz in anspruchsvollen industriellen Anwendungen geeignet. - Hergestellt aus hochwertigem Kunststoff mit Edelstahlschrauben für erhöhte Langlebigkeit - Bietet Platz für bis zu vier Einbaustellen, ideal für verschiedene Bedienelemente - Flexible Leitungseinführungen: 1 x M20 rückseitig und 2 x M20 seitlich - Geeignet für den Einsatz in Industrieautomatisierungsanwendungen.32,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
-
Welche Auswirkungen hat das bargeldlose Bezahlen auf die Sicherheit, die Bequemlichkeit und die Finanzinclusion in verschiedenen Gesellschaften weltweit?
Das bargeldlose Bezahlen kann die Sicherheit erhöhen, da es das Risiko von Diebstählen und Überfällen verringert, da keine physischen Geldbeträge mehr transportiert werden müssen. Gleichzeitig kann es jedoch auch zu neuen Sicherheitsrisiken wie Datenmissbrauch und Cyberkriminalität führen. In Bezug auf die Bequemlichkeit ermöglicht das bargeldlose Bezahlen schnellere und einfachere Transaktionen, insbesondere in Ländern mit guter Infrastruktur und Technologie. Allerdings kann es in Gesellschaften mit begrenztem Zugang zu Bankdienstleistungen und Technologie die Finanzinclusion erschweren, da viele Menschen ohne Bankkonto oder Zugang zu digitalen Zahlungsmitteln ausgeschlossen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.