Domain iiav.de kaufen?
Wir ziehen mit dem Projekt
iiav.de um.
Sind Sie am Kauf der Domain
iiav.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain iiav.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Jumo 55907, AutomatisierungJumo Widerstandsthermometer 00055907 Hersteller: Jumo Bezeichnung: Widerstandsthermometer Abmessungen: 12 x 220 mm Messbereich: -40 bis +480 °C Typ: 00055907 Bauform: Anschlusskopf Das Jumo Widerstandsthermometer 00055907 ist ein Einschraub-Widerstandsthermometer für nach DIN EN 14597 geprüfte Geräte und Systeme. Es verfügt über eine Einschweisshülse und einen Anschlusskopf der Bauform B (M24 x 1,5) und ist kompatibel mit nach DIN EN 14597 (DIN 3440) geprüften Temperaturregelungs- und -sicherungseinrichtungen in Wärmeübertragungsanlagen gemäss DIN 4754. Dieses Thermometer mit einem P100-Sensor in einem Zweidrahtkreis nach DIN EN 60751 ist für Temperaturen von -40 bis +480 °C ausgelegt. Der Anschlusskopf der Bauform B besteht aus Druckguss-Aluminium und hält Umgebungstemperaturen von bis zu 100 °C stand. Das Thermometerrohr mit den Abmessungen 12 x 220 mm ist aus Stahl St 35.8, Material-Nr. 1.0305 gefertigt. Dieses Widerstandsthermometer ist für Temperaturmessungen in flüssigen Medien wie Wasser und Öl vorgesehen. Es eignet sich für Anwendungen in der Klima- und Kältetechnik sowie in der Heizungs-, Ofen- und Apparatebau.424,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo Digitaler, AutomatisierungJumo digitaler Thermostat 00721265 Hersteller: Jumo Bezeichnung: Digitaler Thermostat Typ: 00721265 Ausführung: Thermostat Bemessungsspannung: 230 V Bemessungsstrom: 0,0005 A Einstellbereich Temperatur: -200 bis 600 °C Montageart: Klemmbefestigung Ausführung der Schaltfunktion: Wechsler (NO/NC) Mit Digital-Anzeige: ja Der elektronische Thermostat zur Hutschienenmontage (35 mm) im Format 90 mm x 22,5 mm dient einfacher Temperaturregelungen (Heizen oder Kühlen). Als Eingang ist ein Pt100zl, Pt1000zl oder KTY2X-6 möglich. Der Ist- und Sollwert wird auf der hintergrundbeleuchteten Dotmatrix-Anzeige (64 x 80 Pixel) mit Sonderzeichen für °C und °F angezeigt. Mit der Timerfunktion kann die Thermostatfunktion (Heizen oder Kühlen) gestartet oder auch zeitlich begrenzt werden. Der Schaltzustand des Relaisausgangs sowie der Ist- und Sollwert werden gleichzeitig im Display angezeigt. Die Anzeige ist zwischen vier Landessprachen (Deutsch, Englisch, Französisch und Spanisch) umschaltbar. Das Gerät wird über 4 Tasten auf der Frontseite bedient. Der elektrische Anschluss erfolgt über Printklemmen mit Push-in-Technologie. Die Spannungsversorgung beträgt AC 230 V, +10/-15 %, 48 bis 63 Hz.164,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Siemens TP1200, AutomatisierungHersteller Serie: TP1200 Anzeigentyp: TFT Bildschirmgrösse: 12,1 Zoll Bildschirmauflösung: 1280 x 800 Pixel Display-Farbe: Farbe Anzahl der Anschlüsse: 4 Anschluss-Typ: 3 x USB, RS485 Prozessor Typ: X86 Speicher auf der Hauptplatine: 12 MB Hintergrundbeleuchtung: Ja Versorgungsspannung: 24 V dc Breite: 330 mm Touchscreen-MMS-Anzeigen Siemens TP. MMS-Panels KTP und TP mit TFT-Farb-Widescreen-Display und Tastatur. TFT-Widescreen-Display mit einer hohen Auflösung. Membrantastenfeld mit Funktionstasten und LED. Integrierte Schnittstellen, IP65-Schutzart.3134,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
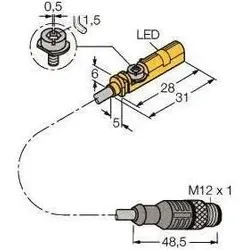
Turck Magnetfeldsensor, AutomatisierungArt der Betätigung: Magnet Ausführung des elektrischen Anschlusses: Kabel mit Steckverbinder Ausführung des Schaltausgangs: NAMUR Breite des Sensors: 5 mm Höhe des Sensors: 6 mm Länge des Sensors: 28 mm Explosionsschutz-Kategorie für Gas: ATEX Gas-Ex-Schutz, Kat. 1G Explosionsschutz-Kategorie für Staub: ATEX Staub-Ex-Schutz, Kat. 1D Gehäusebauform: Quader Werkstoff des Gehäuses: Kunststoff Performance Level nach EN ISO 13849-1: ohne Umgebungstemperatur: -25 - 70 °C Spannungsart: DC Schutzart (IP): IP68.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **

Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eaton Aufbaugehäuse, AutomatisierungDas Aufbaugehäuse von Eaton, Modell M22-FI4, ist eine robuste und vielseitige Lösung für die Industrieautomatisierung. Hergestellt aus hochwertigem Kunststoff und ausgestattet mit Edelstahlschrauben, bietet es eine zuverlässige und langlebige Konstruktion. Das Gehäuse ist für die Montage von bis zu vier Einbaustellen konzipiert und ermöglicht die Integration verschiedener Bedienelemente wie Drucktasten, Wahltasten und Leuchtmelder. Die durchdachte Gestaltung umfasst eine rückseitige und seitliche Leitungseinführung, die eine flexible Installation ermöglicht. Mit einem ansprechenden Design in RAL 7035 und anthrazitfarbenem Gehäuseunterteil fügt sich das Produkt harmonisch in verschiedene Umgebungen ein. Das Aufbaugehäuse ist nicht nur funktional, sondern auch für den Einsatz in anspruchsvollen industriellen Anwendungen geeignet. - Hergestellt aus hochwertigem Kunststoff mit Edelstahlschrauben für erhöhte Langlebigkeit - Bietet Platz für bis zu vier Einbaustellen, ideal für verschiedene Bedienelemente - Flexible Leitungseinführungen: 1 x M20 rückseitig und 2 x M20 seitlich - Geeignet für den Einsatz in Industrieautomatisierungsanwendungen.32,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo 55907, AutomatisierungJumo Widerstandsthermometer 00055907 Hersteller: Jumo Bezeichnung: Widerstandsthermometer Abmessungen: 12 x 220 mm Messbereich: -40 bis +480 °C Typ: 00055907 Bauform: Anschlusskopf Das Jumo Widerstandsthermometer 00055907 ist ein Einschraub-Widerstandsthermometer für nach DIN EN 14597 geprüfte Geräte und Systeme. Es verfügt über eine Einschweisshülse und einen Anschlusskopf der Bauform B (M24 x 1,5) und ist kompatibel mit nach DIN EN 14597 (DIN 3440) geprüften Temperaturregelungs- und -sicherungseinrichtungen in Wärmeübertragungsanlagen gemäss DIN 4754. Dieses Thermometer mit einem P100-Sensor in einem Zweidrahtkreis nach DIN EN 60751 ist für Temperaturen von -40 bis +480 °C ausgelegt. Der Anschlusskopf der Bauform B besteht aus Druckguss-Aluminium und hält Umgebungstemperaturen von bis zu 100 °C stand. Das Thermometerrohr mit den Abmessungen 12 x 220 mm ist aus Stahl St 35.8, Material-Nr. 1.0305 gefertigt. Dieses Widerstandsthermometer ist für Temperaturmessungen in flüssigen Medien wie Wasser und Öl vorgesehen. Es eignet sich für Anwendungen in der Klima- und Kältetechnik sowie in der Heizungs-, Ofen- und Apparatebau.424,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo Digitaler, AutomatisierungJumo digitaler Thermostat 00721265 Hersteller: Jumo Bezeichnung: Digitaler Thermostat Typ: 00721265 Ausführung: Thermostat Bemessungsspannung: 230 V Bemessungsstrom: 0,0005 A Einstellbereich Temperatur: -200 bis 600 °C Montageart: Klemmbefestigung Ausführung der Schaltfunktion: Wechsler (NO/NC) Mit Digital-Anzeige: ja Der elektronische Thermostat zur Hutschienenmontage (35 mm) im Format 90 mm x 22,5 mm dient einfacher Temperaturregelungen (Heizen oder Kühlen). Als Eingang ist ein Pt100zl, Pt1000zl oder KTY2X-6 möglich. Der Ist- und Sollwert wird auf der hintergrundbeleuchteten Dotmatrix-Anzeige (64 x 80 Pixel) mit Sonderzeichen für °C und °F angezeigt. Mit der Timerfunktion kann die Thermostatfunktion (Heizen oder Kühlen) gestartet oder auch zeitlich begrenzt werden. Der Schaltzustand des Relaisausgangs sowie der Ist- und Sollwert werden gleichzeitig im Display angezeigt. Die Anzeige ist zwischen vier Landessprachen (Deutsch, Englisch, Französisch und Spanisch) umschaltbar. Das Gerät wird über 4 Tasten auf der Frontseite bedient. Der elektrische Anschluss erfolgt über Printklemmen mit Push-in-Technologie. Die Spannungsversorgung beträgt AC 230 V, +10/-15 %, 48 bis 63 Hz.164,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Siemens TP1200, AutomatisierungHersteller Serie: TP1200 Anzeigentyp: TFT Bildschirmgrösse: 12,1 Zoll Bildschirmauflösung: 1280 x 800 Pixel Display-Farbe: Farbe Anzahl der Anschlüsse: 4 Anschluss-Typ: 3 x USB, RS485 Prozessor Typ: X86 Speicher auf der Hauptplatine: 12 MB Hintergrundbeleuchtung: Ja Versorgungsspannung: 24 V dc Breite: 330 mm Touchscreen-MMS-Anzeigen Siemens TP. MMS-Panels KTP und TP mit TFT-Farb-Widescreen-Display und Tastatur. TFT-Widescreen-Display mit einer hohen Auflösung. Membrantastenfeld mit Funktionstasten und LED. Integrierte Schnittstellen, IP65-Schutzart.3134,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Turck Magnetfeldsensor, AutomatisierungArt der Betätigung: Magnet Ausführung des elektrischen Anschlusses: Kabel mit Steckverbinder Ausführung des Schaltausgangs: NAMUR Breite des Sensors: 5 mm Höhe des Sensors: 6 mm Länge des Sensors: 28 mm Explosionsschutz-Kategorie für Gas: ATEX Gas-Ex-Schutz, Kat. 1G Explosionsschutz-Kategorie für Staub: ATEX Staub-Ex-Schutz, Kat. 1D Gehäusebauform: Quader Werkstoff des Gehäuses: Kunststoff Performance Level nach EN ISO 13849-1: ohne Umgebungstemperatur: -25 - 70 °C Spannungsart: DC Schutzart (IP): IP68.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
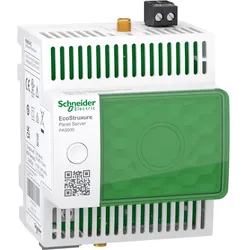
Schneider PAS600, AutomatisierungDer Schneider PAS600 Panel Server Universal ist ein vielseitiges Verbindungsgateway, das speziell für die Integration von drahtlosen Endgeräten und Modbus RTU-Geräten entwickelt wurde. Mit seiner Ethernet-Schnittstelle (Modbus TCP) ermöglicht er eine nahtlose Kommunikation zwischen verschiedenen Automatisierungskomponenten. Der Server ist ideal für die Erweiterung bestehender Systeme und bietet umfassende Funktionen zur Überwachung und Verwaltung von Energieverbrauch und Leistung. Durch die integrierte Webserver-Technologie wird die Inbetriebnahme und Konfiguration erheblich vereinfacht, während die erweiterte Diagnosefunktion eine effiziente Fehlersuche ermöglicht. Der PAS600 ist für den Einsatz in anspruchsvollen Umgebungen konzipiert und bietet eine hohe Betriebstemperaturspanne sowie eine robuste Bauweise, die den Anforderungen der Industrieautomatisierung gerecht wird. - Bietet Alarmverwaltung über E-Mail für Endstromkreise - Echtzeit-Messungen von Energie, Leistung, Stromstärke und Spannung - Datenpuffer für ca. 1 Monat für Cloud-Anwendungen - Zwei 100Base-T-Ethernet RJ45-Anschlüsse für flexible Netzwerkanbindung - Erweiterte Diagnoseinformationen und Ereignisprotokolle zur Systemüberwachung.527,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.